

قوانین Tie-Breaker چیست؟ ۵ معیار OECD برای تعیین اقامت مالیاتی
چگونه از مالیات مضاعف جلوگیری کنیم؟
بررسی کامل قوانین Tie-Breaker در معاهدات بینالمللی برای تعیین دقیق اقامت مالیاتی دیجیتال نومد و سرمایهگذاران.
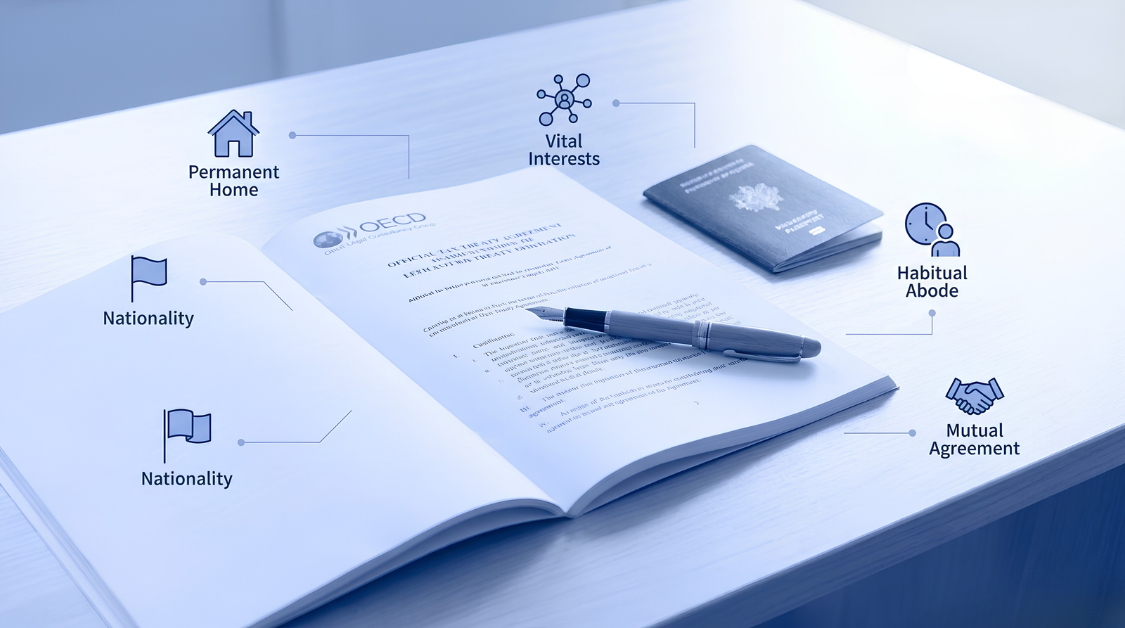
قوانین Tie-Breaker مجموعه معیارهایی در معاهدات مالیاتی هستند که تعیین میکنند فردی که در دو کشور مقیم مالیاتی شناخته میشود، برای اهداف معاهده مقیم کدام کشور است.
با گسترش مهاجرتهای سرمایهگذاری، زندگی بهعنوان Digital Nomad و فعالیتهای اقتصادی فرامرزی، احتمال آنکه یک فرد همزمان از سوی دو کشور «مقیم مالیاتی» شناخته شود، افزایش یافته است.
این وضعیت که با عنوان Dual Tax Residency یا «اقامت مالیاتی مضاعف» شناخته میشود، میتواند پیچیدگیهای قابلتوجهی در نحوه مالیاتستانی از درآمد، داراییها و فعالیتهای اقتصادی فرد ایجاد کند.
در چنین شرایطی، معاهدات مالیاتی بین کشورها سازوکاری را برای تعیین کشور محل اقامت مالیاتی فرد پیشبینی کردهاند. این سازوکار که به Tie-Breaker Rules معروف است، مجموعهای از معیارهای مشخص و بهترتیب اولویت است که نشان می دهد، در صورت وجود اقامت مالیاتی در دو کشور، فرد برای اهداف معاهده در کدام کشور مقیم مالیاتی محسوب میشود.
برای افرادی که در حال بررسی مسیرهای مهاجرت، انتقال کسبوکار، سرمایهگذاری یا تغییر محل زندگی خود هستند، شناخت این قواعد اهمیت ویژهای دارد؛ زیرا انتخاب کشور مقصد تنها یک تصمیم مهاجرتی نیست و میتواند بر ساختار مالی، تجاری و داراییهای فرد نیز اثرگذار باشد.
در این مقاله، سازوکار Tie-Breaker را بر اساس الگوی OECD بررسی میکنیم و توضیح میدهیم که این قواعد چه معنایی برای مهاجران، کارآفرینان و سرمایهگذاران دارد و در این مسیر، MVCG چگونه میتواند در طراحی و بررسی مسیر بینالمللی شما نقش داشته باشد.
________________________________________
۱. چه زمانی قوانین Tie-Breaker مطرح میشوند؟
قوانین Tie-Breaker زمانی مطرح میشوند که فرد بر اساس قوانین داخلی هر دو کشور، مقیم مالیاتی شناخته شود.
به بیان ساده، ابتدا هر کشور بر اساس قوانین داخلی خود بررسی میکند که آیا فرد مقیم مالیاتی آن کشور محسوب میشود یا خیر. اگر فرد در هر دو کشور این وضعیت را داشته باشد و میان آنها معاهده مالیاتی وجود داشته باشد، مقررات معاهده برای تعیین اقامت مالیاتی فرد در چارچوب آن معاهده مورد استفاده قرار میگیرد.
در الگوی OECD، این معیارها بهصورت مرحلهبهمرحله و به ترتیب اولویت بررسی میشوند. بنابراین اگر یکی از مراحل بتواند وضعیت اقامت مالیاتی را مشخص کند، معمولاً نیازی به بررسی مراحل بعدی نیست.
چرا این موضوع برای مهاجران و سرمایهگذاران اهمیت دارد؟
فردی که از کشوری به کشور دیگر مهاجرت میکند، ممکن است همچنان در کشور مبدأ دارای خانه، خانواده، شرکت، منابع سرمایهگذاری یا درآمد باشد. در چنین شرایطی، تعیین محل اقامت مالیاتی میتواند به موضوعی بسیار فراتر از تعداد روزهای حضور در کشور مقصد تبدیل شود.
در MVCG، بررسی مسیر مهاجرت برای کارآفرینان و سرمایهگذاران صرفاً به دریافت اقامت محدود نمیشود. ساختار زندگی، کسبوکار و اهداف اقتصادی فرد نیز باید در فرآیند تصمیمگیری مورد توجه قرار گیرد.
________________________________________
۲. مراحل تعیین اقامت مالیاتی بر اساس الگوی OECD
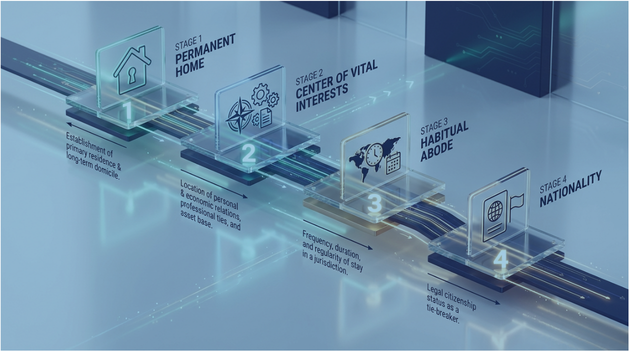
در الگوی OECD، معیارهای اصلی تعیین اقامت مالیاتی در شرایط اقامت مضاعف عبارتاند از:
1. خانه دائمی (Permanent Home)
2. مرکز منافع حیاتی (Centre of Vital Interests)
3. اقامتگاه متعارف (Habitual Abode)
4. تابعیت (Nationality)
5. توافق میان مقامات مالیاتی دو کشور (Mutual Agreement)
این مراحل به ترتیب بررسی میشوند و نتیجه هر مرحله میتواند تعیین کند که آیا نیاز به بررسی معیار بعدی وجود دارد یا خیر.
________________________________________
گام اول: خانه دائمی (Permanent Home)
نخستین پرسش این است که فرد در کدام کشور خانهای دائمی و در دسترس دارد.
خانه دائمی لزوماً به معنای ملکی نیست که فرد مالک آن باشد. یک ملک اجارهای نیز میتواند در این دسته قرار گیرد؛ مشروط بر اینکه بهطور مستمر برای سکونت فرد در دسترس او باشد.
برای مثال، اگر فرد در یک کشور مالک ملکی باشد اما آن ملک را به شخص دیگری اجاره داده باشد و در عمل امکان استفاده از آن را نداشته باشد، صرف مالکیت ملک لزوماً به معنای داشتن یک «خانه دائمی در دسترس» در آن کشور نیست.
اگر فرد تنها در یکی از دو کشور خانه دائمی در دسترس داشته باشد، این معیار میتواند در تعیین وضعیت اقامت مالیاتی او نقش تعیینکنندهای داشته باشد.
این موضوع در فرآیند مهاجرت چه اهمیتی دارد؟
برای فردی که قصد انتقال محل زندگی خود را دارد، وضعیت املاک موجود در کشور مبدأ و مقصد میتواند بخشی از تصویر کلی اقامت مالیاتی باشد.
به همین دلیل، پیش از انتقال محل زندگی یا سرمایه، بررسی ساختار فعلی داراییها و محل سکونت اهمیت دارد.
MVCG میتواند در مرحله طراحی مسیر مهاجرت، وضعیت فعلی فرد و اهداف او را بررسی کرده و در صورت نیاز، موضوعات حقوقی و مالیاتی مرتبط را برای بررسی تخصصی به کارشناسان مربوطه ارجاع و هماهنگ کند.
________________________________________
گام دوم: مرکز منافع حیاتی (Centre of Vital Interests)
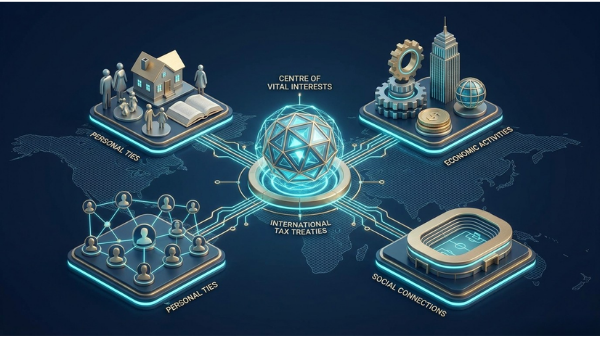
اگر فرد در هر دو کشور خانه دائمی داشته باشد، بررسی به مرحله بعد منتقل میشود: مرکز منافع حیاتی.
در این مرحله، بررسی میشود که روابط شخصی و اقتصادی فرد با کدام کشور ارتباط نزدیکتری دارد.
روابط شخصی مانند:
• محل زندگی همسر و فرزندان
• روابط خانوادگی
• فعالیتهای اجتماعی و فرهنگی
• ارتباطات شخصی و اجتماعی پایدار
روابط اقتصادی مانند:
• محل فعالیت اصلی کسبوکار
• محل اشتغال یا مدیریت شرکت
• محل مدیریت داراییها
• منابع اصلی درآمد
• منافع و فعالیتهای اقتصادی فرد
میتوانند مورد ارزیابی قرار گیرند.
در واقع، پرسش اصلی این مرحله این است:
زندگی شخصی و اقتصادی فرد در مجموع، به کدام کشور پیوند نزدیکتری دارد؟
چرا این مرحله برای کارآفرینان اهمیت بیشتری دارد؟
برای یک کارآفرین یا صاحب کسبوکار، موضوع تنها محل سکونت نیست. ممکن است فرد در یک کشور زندگی کند، شرکت خود را در کشور دیگری داشته باشد، بخشی از داراییهایش در کشور سوم قرار گرفته باشد و مشتریانش در کشورهای مختلف باشند.
در چنین شرایطی، ساختار کسبوکار و محل واقعی مدیریت فعالیتهای اقتصادی میتواند اهمیت ویژهای پیدا کند.
در MVCG، برای پروندههای کارآفرینی و سرمایهگذاری، هدف صرفاً انتخاب یک برنامه مهاجرتی نیست؛ بلکه تناسب مسیر مهاجرت با ساختار واقعی زندگی و کسبوکار فرد نیز مورد توجه قرار میگیرد.
______________________________________
گام سوم: اقامتگاه متعارف (Habitual Abode)
اگر بر اساس دو معیار قبلی نتوان اقامت مالیاتی فرد را مشخص کرد، نوبت به بررسی اقامتگاه متعارف میرسد.
در این مرحله، صرفاً تعداد روزهای حضور در هر کشور ملاک نیست. بلکه الگوی واقعی و تکرارشونده زندگی فرد در طول زمان مورد توجه قرار میگیرد.
برای مثال، نحوه توزیع زمان اقامت، تداوم حضور و الگوی معمول زندگی فرد میتواند در این ارزیابی مؤثر باشد.
بنابراین، مفهوم Habitual Abode را نباید صرفاً با یک محاسبه ساده تعداد روزهای حضور در کشورها یکی دانست.
یک اشتباه رایج
این تصور که «اگر کمتر از تعداد مشخصی روز در یک کشور بمانم، پس قطعاً مقیم مالیاتی آن کشور نیستم» همیشه درست نیست.
قوانین اقامت مالیاتی در کشورها متفاوتاند و معاهدات مالیاتی نیز ممکن است معیارهای خاص خود را داشته باشند.
به همین دلیل، در برنامهریزی مهاجرتی، بررسی صرفاً تعداد روزهای حضور نمیتواند جایگزین یک ارزیابی جامع شود.
MVCG در طراحی مسیر مهاجرتی، شرایط اقامت، هدف از مهاجرت، نوع فعالیت حرفهای و ساختار کسبوکار فرد را در کنار یکدیگر بررسی میکند تا مسیر انتخابشده با شرایط واقعی Client هماهنگ باشد.
________________________________________
گام چهارم: تابعیت (Nationality)
اگر معیارهای قبلی همچنان نتوانند وضعیت فرد را مشخص کنند، تابعیت میتواند معیار بعدی باشد.
در این مرحله، بررسی میشود که فرد تابعیت کدام کشور را دارد.
اگر فرد تابعیت هر دو کشور را داشته باشد یا تابعیت هیچیک از آنها را نداشته باشد، موضوع وارد مرحله بعد میشود.
این مرحله نشان میدهد که تابعیت، تنها یکی از معیارهای تعیین وضعیت اقامت مالیاتی است و نمیتوان صرفاً بر اساس پاسپورت فرد درباره محل اقامت مالیاتی او تصمیم گرفت.
________________________________________
گام پنجم: توافق میان مقامات مالیاتی دو کشور (Mutual Agreement)
در شرایطی که هیچیک از معیارهای قبلی نتیجه قطعی ایجاد نکند، موضوع میتواند از طریق توافق میان مقامات صلاحیتدار مالیاتی دو کشور حلوفصل شود.
این مرحله که معمولاً تحت عنوان Mutual Agreement Procedure (MAP) شناخته میشود، به مقامات مالیاتی دو کشور اجازه میدهد درباره وضعیت اقامت مالیاتی فرد به توافق برسند.
در چنین پروندههایی، پیچیدگی موضوع میتواند بسیار بیشتر از یک پرونده معمول مهاجرتی باشد و بررسی تخصصی حقوقی و مالیاتی اهمیت بیشتری پیدا میکند.
MVCG در چنین شرایطی میتواند فرآیند پرونده را از منظر مهاجرتی و ساختار بینالمللی فرد بررسی و در صورت نیاز، هماهنگی با متخصصان حقوقی و مالیاتی مرتبط را انجام دهد.
________________________________________
۳. نتیجه معاهده مالیاتی چه اثری بر قوانین داخلی کشورها دارد؟
یکی از نکات مهم برای سرمایهگذاران و افرادی که میان چند کشور زندگی یا فعالیت اقتصادی دارند این است که نتیجه Tie-Breaker در معاهده لزوماً به یک شکل در نظام مالیاتی داخلی همه کشورها منعکس نمیشود. برای مثال، نحوه برخورد کشورها با فردی که طبق یک معاهده، برای اهداف آن معاهده مقیم کشور دیگری شناخته میشود، میتواند متفاوت باشد.
کانادا
در برخی شرایط، چنانچه مقررات معاهده اقامت فرد را به کشور دیگری منتسب کند، وضعیت فرد برای اهداف مالیاتی داخلی کانادا میتواند تغییر کند. این تغییر ممکن است پیامدهایی مانند Departure Tax (مالیات خروج) را نیز مطرح کند.
بریتانیا و استرالیا
در این کشورها نیز باید میان اقامت طبق قوانین داخلی و اقامت برای اهداف یک معاهده مالیاتی تفاوت قائل شد. استفاده از Tie-Breaker لزوماً به این معنا نیست که تمام آثار و تعهدات مالیاتی داخلی فرد بهطور خودکار از بین میرود.
ایالات متحده آمریکا
در مورد ایالات متحده، موضوع پیچیدهتر است؛ بهویژه برای برخی دارندگان Green Card. استفاده از مقررات Tie-Breaker برای تعیین اقامت در کشور دیگر میتواند در برخی شرایطی که دارنده گرین کارت در حداقل ۸ سال از ۱۵ سال اخیر بوده باشد پیامدهای مهاجرتی و مالیاتی جداگانهای ایجاد کند؛ از جمله موضوع Expatriation Tax تحت Section 877A در مواردی که شرایط قانونی آن وجود داشته باشد.
اهمیت این موضوع برای سرمایهگذاران
برای یک سرمایهگذار یا کارآفرین، تغییر کشور محل زندگی ممکن است بر موارد متعددی اثر بگذارد:
• ساختار مالکیت داراییها
• شرکتها و سهام
• درآمدهای بینالمللی
• حسابهای بانکی
• قراردادهای تجاری
• تعهدات گزارشدهی
• وضعیت اقامت مالیاتی
• و در برخی کشورها، مالیاتهای مرتبط با خروج
به همین دلیل، انتخاب کشور مقصد باید در کنار بررسی ساختار مالی و تجاری فرد انجام شود، نه جدا از آن.
________________________________________
۴. نقش MVCG در طراحی یک مسیر بینالمللی
مهاجرت برای یک سرمایهگذار یا کارآفرین، صرفاً انتخاب یک کشور و دریافت اقامت نیست.
گاهی انتخاب یک مسیر مهاجرتی میتواند بر محل زندگی، ساختار کسبوکار، نحوه فعالیت حرفهای، مدیریت داراییها و آینده خانواده تأثیر بگذارد.
در MVCG، این موضوع با نگاه جامعتری بررسی میشود.
از انتخاب مسیر تا ساختار بینالمللی
خدمات MVCG میتواند متناسب با شرایط Client شامل موارد زیر باشد:
ارزیابی شرایط و اهداف فرد
بررسی اهداف مهاجرتی، شرایط خانوادگی، فعالیت حرفهای، کسبوکار و ساختار سرمایهگذاری برای شناسایی مسیرهای مناسب.
انتخاب مسیر مهاجرتی متناسب با پروفایل Client
بررسی گزینههای مرتبط با کار، کارآفرینی، خوداشتغالی، Digital Nomad، سرمایهگذاری و سایر مسیرهای اقامتی متناسب با شرایط فرد.
بررسی ساختار کسبوکار و فعالیتهای بینالمللی
برای صاحبان کسبوکار، محل فعالیت، مدیریت شرکت، منابع درآمد و ارتباطات اقتصادی میتواند در انتخاب مسیر اهمیت داشته باشد.
هماهنگی بررسیهای حقوقی و مالیاتی
در پروندههایی که تغییر اقامت میتواند پیامدهای حقوقی یا مالیاتی داشته باشد، امکان هماهنگی با متخصصان مربوطه برای بررسی تخصصی این ابعاد وجود دارد.
بررسی ریسکهای ناشی از تغییر کشور محل اقامت
از جمله موضوعات مرتبط با اقامت مالیاتی مضاعف، معاهدات مالیاتی، Tax Residency و در موارد مرتبط، مالیات خروج.
طراحی مسیر متناسب با زندگی و کسبوکار Client
هدف، انتخاب مسیری است که تنها از نظر مهاجرتی امکانپذیر نباشد، بلکه با شرایط واقعی زندگی و اهداف بلندمدت فرد نیز هماهنگ باشد.
________________________________________
۵. چکلیست پیش از تغییر اقامت مالیاتی
اگر قصد مهاجرت، جابهجایی محل زندگی یا انتقال بخشی از فعالیتهای اقتصادی خود به کشور دیگری را دارید، پیش از اقدام موارد زیر باید بررسی شوند:
۱. متن دقیق معاهده مالیاتی
همواره باید معاهده مالیاتی مشخص میان دو کشور موردنظر بررسی شود؛ زیرا ترتیب یا نحوه اجرای معیارها ممکن است در معاهدات مختلف تفاوت داشته باشد.
۲. گواهی اقامت مالیاتی (Tax Residency Certificate)
در بسیاری از موارد، برای اثبات وضعیت اقامت مالیاتی و استفاده از مزایای یک معاهده، ارائه گواهی رسمی اقامت مالیاتی از کشور مربوطه اهمیت دارد.
۳. ساختار دارایی و کسبوکار
محل نگهداری داراییها، مدیریت شرکت، فعالیت حرفهای، قراردادها و منابع درآمد میتوانند در ارزیابی وضعیت فرد نقش داشته باشند.
۴. پیامدهای مالیاتی پیش از جابهجایی
تغییر اقامت مالیاتی ممکن است پیامدهایی مانند مالیات خروج، تغییر نحوه مالیاتستانی از درآمد یا الزامات گزارشدهی ایجاد کند.
۵. هماهنگی میان مهاجرت و ساختار مالی
اگر فرد سرمایهگذار یا صاحب کسبوکار است، بهتر است انتخاب مسیر مهاجرتی پیش از اجرا با ساختار دارایی و فعالیت اقتصادی او بررسی شود.
در MVCG، این بررسیها میتوانند در فرآیند طراحی مسیر مهاجرتی و با همکاری متخصصان مرتبط انجام شوند تا تصمیم نهایی صرفاً بر مبنای «گرفتن اقامت» اتخاذ نشود.
________________________________________
جمعبندی؛ اقامت جدید، تصمیمی فراتر از مهاجرت
قوانین Tie-Breaker برای حل یکی از مهمترین چالشهای مالیاتی در زندگی و فعالیتهای اقتصادی بینالمللی طراحی شدهاند: زمانی که قوانین داخلی دو کشور، یک فرد را همزمان مقیم مالیاتی میدانند.
این سازوکار معمولاً از خانه دائمی آغاز میشود و در صورت نیاز، به مرکز منافع حیاتی، اقامتگاه متعارف، تابعیت و در نهایت توافق مقامات مالیاتی میرسد.
با این حال، تعیین اقامت مالیاتی صرفاً به تعداد روزهای حضور در یک کشور محدود نمیشود. محل زندگی، روابط خانوادگی، فعالیتهای اقتصادی، مدیریت کسبوکار، داراییها و ساختار درآمدی همگی میتوانند در این ارزیابی نقش داشته باشند.
برای کارآفرینان و سرمایهگذاران، انتخاب کشور مقصد میتواند بخشی از یک تصمیم بزرگتر درباره آینده زندگی، کسبوکار و سرمایه باشد.
MVCG؛ همراه شما در تصمیمهای مهم بینالمللی
در MVCG، تجربه در حوزه مهاجرت، کارآفرینی و سرمایهگذاری در کنار بررسی شرایط
اختصاصی هر Client قرار میگیرد تا مسیر مناسب، متناسب با اهداف شخصی و تجاری او طراحی شود.
اگر در حال بررسی مهاجرت، انتقال کسبوکار، سرمایهگذاری یا تغییر محل اقامت خود به کشور دیگری هستید، پیش از هر تصمیم، شرایط خود را بهصورت جامع بررسی کنید.
با MVCG، مسیر مهاجرت را فقط از نقطه ورود به یک کشور نبینید؛ آن را در چارچوب بزرگتر زندگی، کسبوکار و سرمایه خود طراحی کنید.
منبع: تحلیلی بر اساس گزارش IMI Daily (Investment Migration Insider)